
Dans ce texte
L’essentiel en trois points
- Le pipeline vise à éviter un second impôt sur la valeur transmise, tout en conservant l’impôt sur le gain au décès.
- Le billet ne suffit pas : les opérations, les délais et les risques fiscaux doivent être examinés selon les faits.
- Comparez le pipeline, le rachat avec report de perte et leur combinaison, en calculant le montant net destiné aux héritiers.
Au décès d’un entrepreneur, ses héritiers peuvent recevoir indirectement un patrimoine important détenu dans une société. Pourtant, l’argent dans le compte bancaire de cette société n’appartient pas à la succession. Son retrait peut entraîner un second impôt après celui du décès. La stratégie « pipeline » cherche à éviter cette double imposition économique. Pour comprendre son intérêt, il faut distinguer trois patrimoines : ceux du défunt, de la société et de la succession.
Une même valeur, deux événements imposables
Prenons une société dont les actions valent 2 millions de dollars. Leur coût fiscal pour le défunt, appelé prix de base rajusté ou PBR, et leur capital versé sont de 100 $. Sans roulement au conjoint ni déduction pour gains en capital, le décès entraîne un gain en capital de 1 999 900 $. La succession acquiert généralement les actions à leur valeur de 2 millions, qui devient son PBR (LIR, par. 70(5)).
Si la société rachète ensuite ces actions pour 2 millions, leur capital versé demeure de 100 $. Le dividende réputé atteint donc 1 999 900 $ (LIR, par. 84(3)). Pour calculer la perte en capital, le dividende est retranché du produit du rachat : le produit fiscal résiduel de 100 $, comparé au PBR de 2 millions, donne une perte de 1 999 900 $, avant les règles de réduction des pertes. Cette perte appartient à la succession; elle ne compense pas automatiquement le gain déclaré par le défunt.
Le pipeline : utiliser le coût fiscal des actions
Dans une structure courante, la succession constitue une nouvelle société dont elle détient toutes les actions et lui vend les actions héritées contre un billet. Si leur valeur et leur PBR utilisable sont toujours de 2 millions, un billet de ce montant peut être envisagé sans gain supplémentaire. La nouvelle société détient alors la société d’origine et doit 2 millions à la succession.
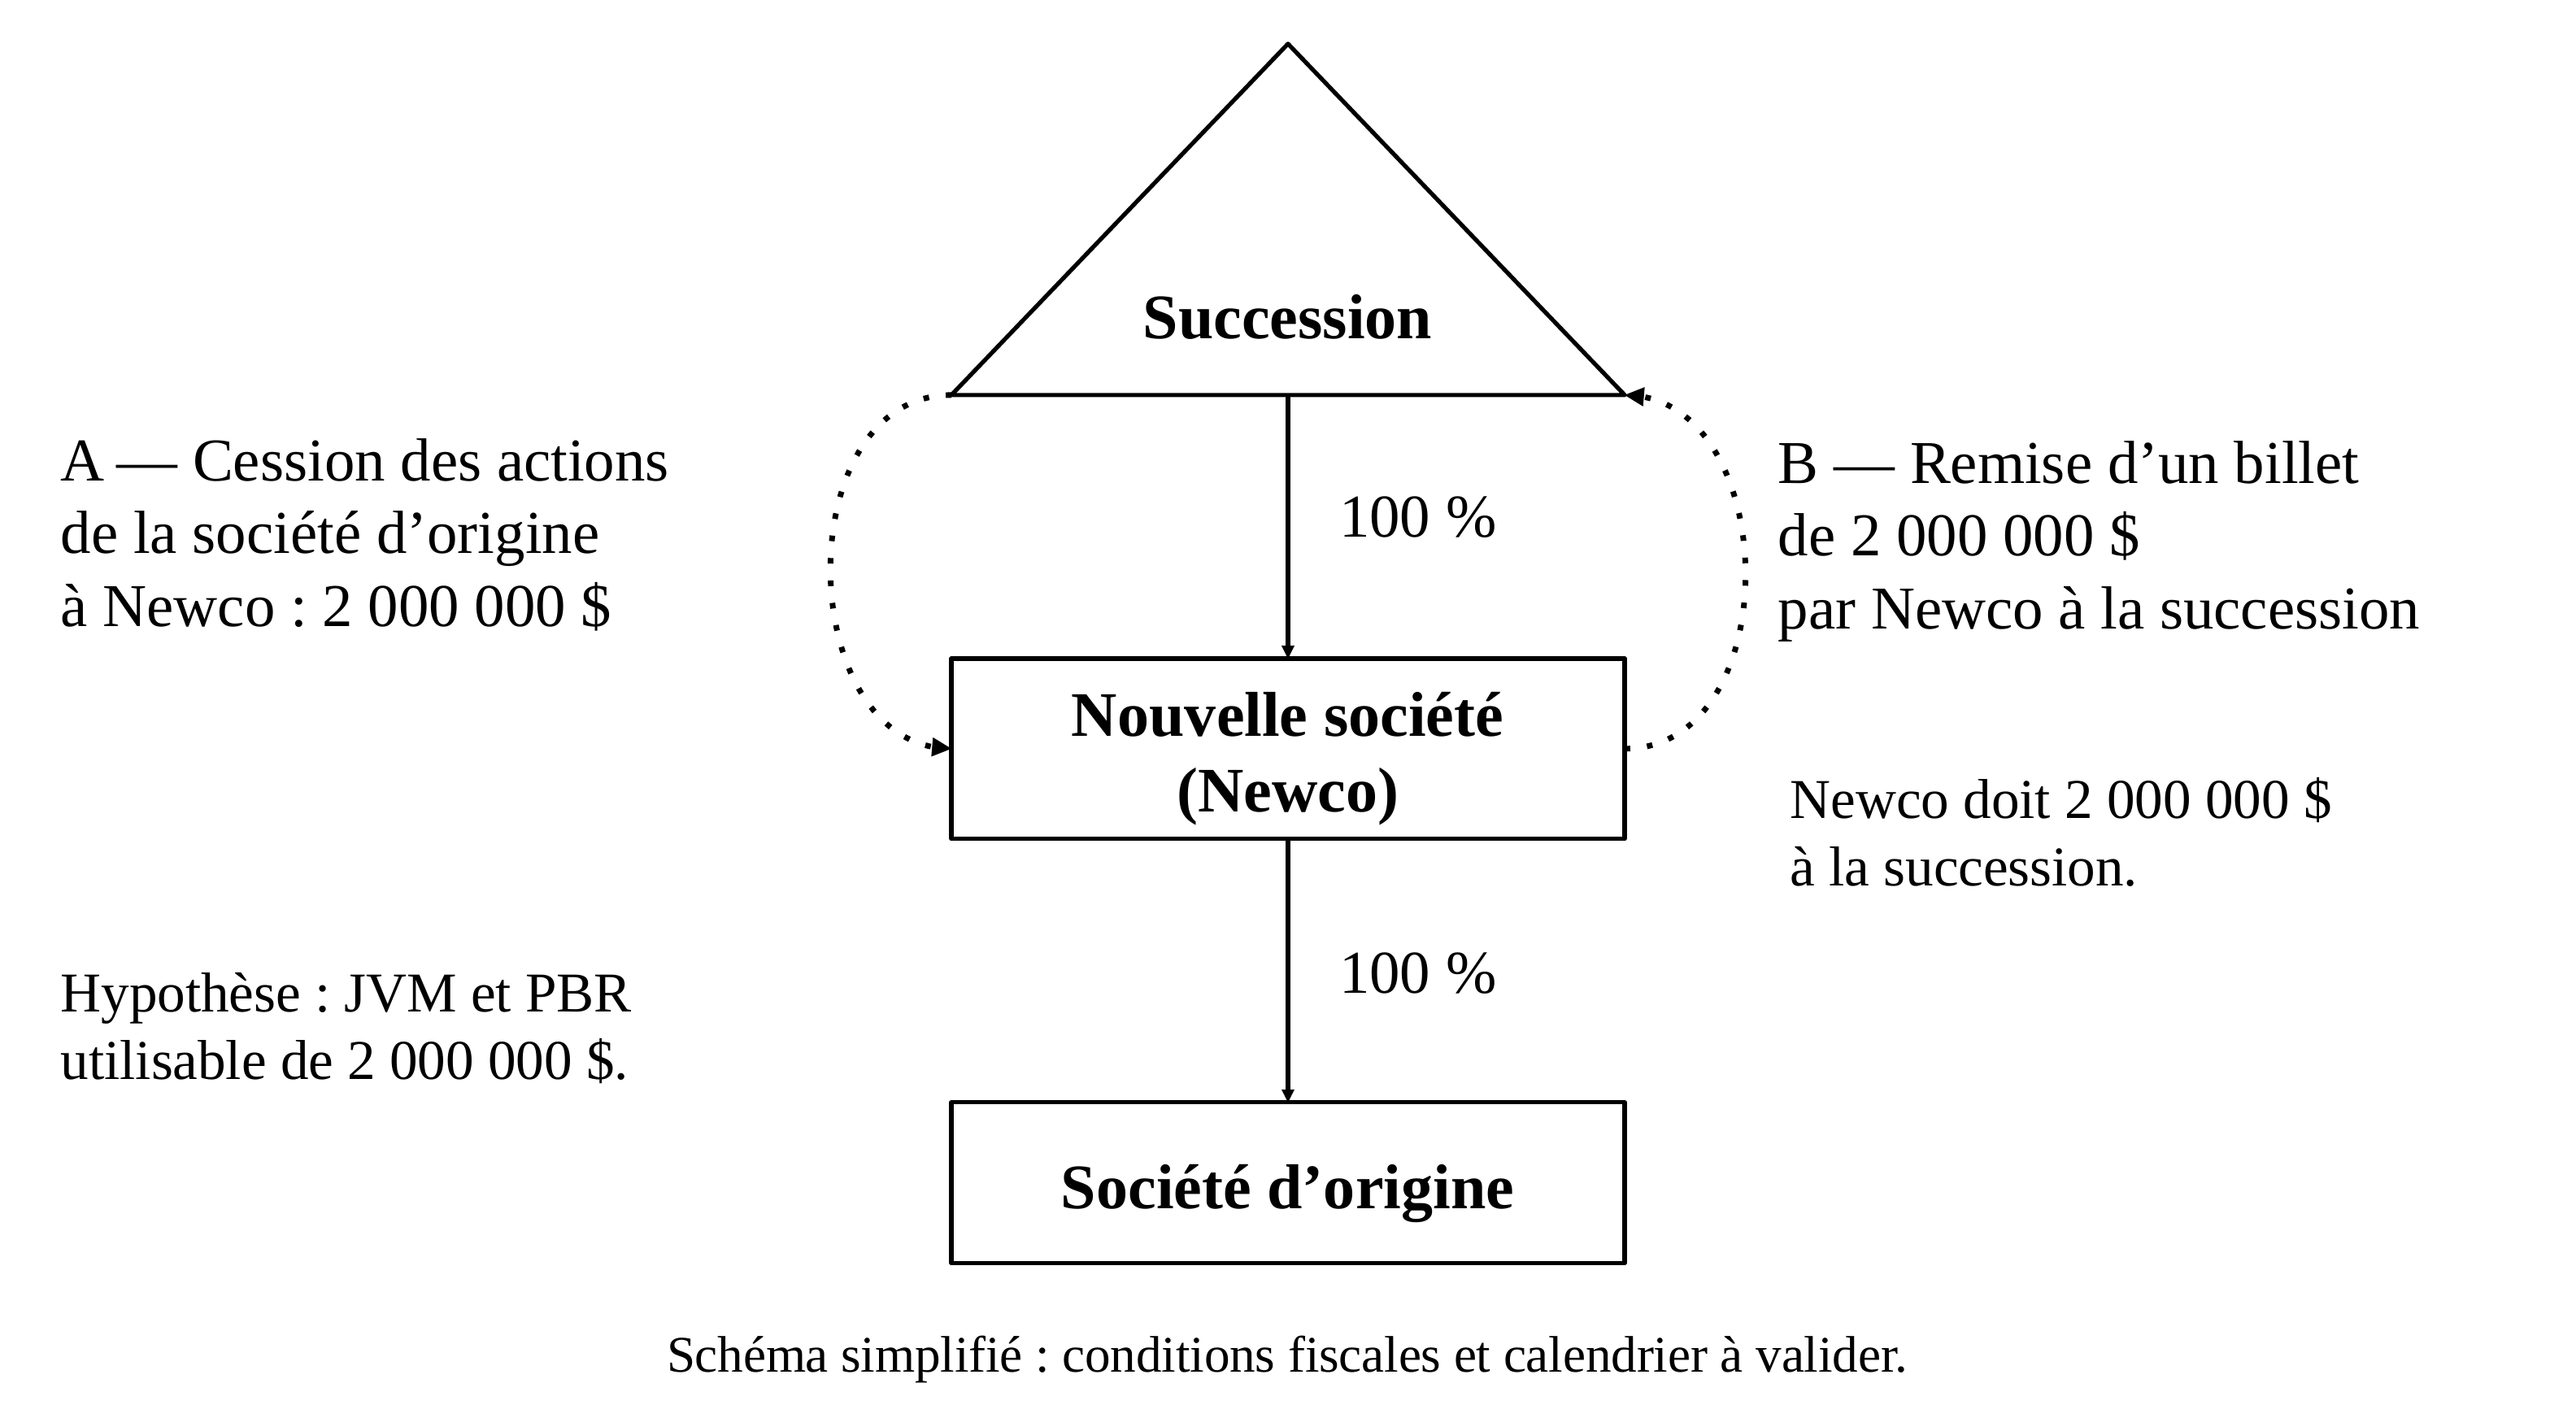
Il faut ensuite organiser l’accès aux liquidités. Le second organigramme illustre la voie des dividendes intersociétés : la société d’origine verse des fonds à la nouvelle société, qui rembourse progressivement le billet. La déduction pour dividendes intersociétés, le paragraphe 55(2) et l’impôt de la partie IV LIR doivent être analysés. Une fusion ou une liquidation constitue une autre voie possible, avec ses propres conditions et son calendrier.
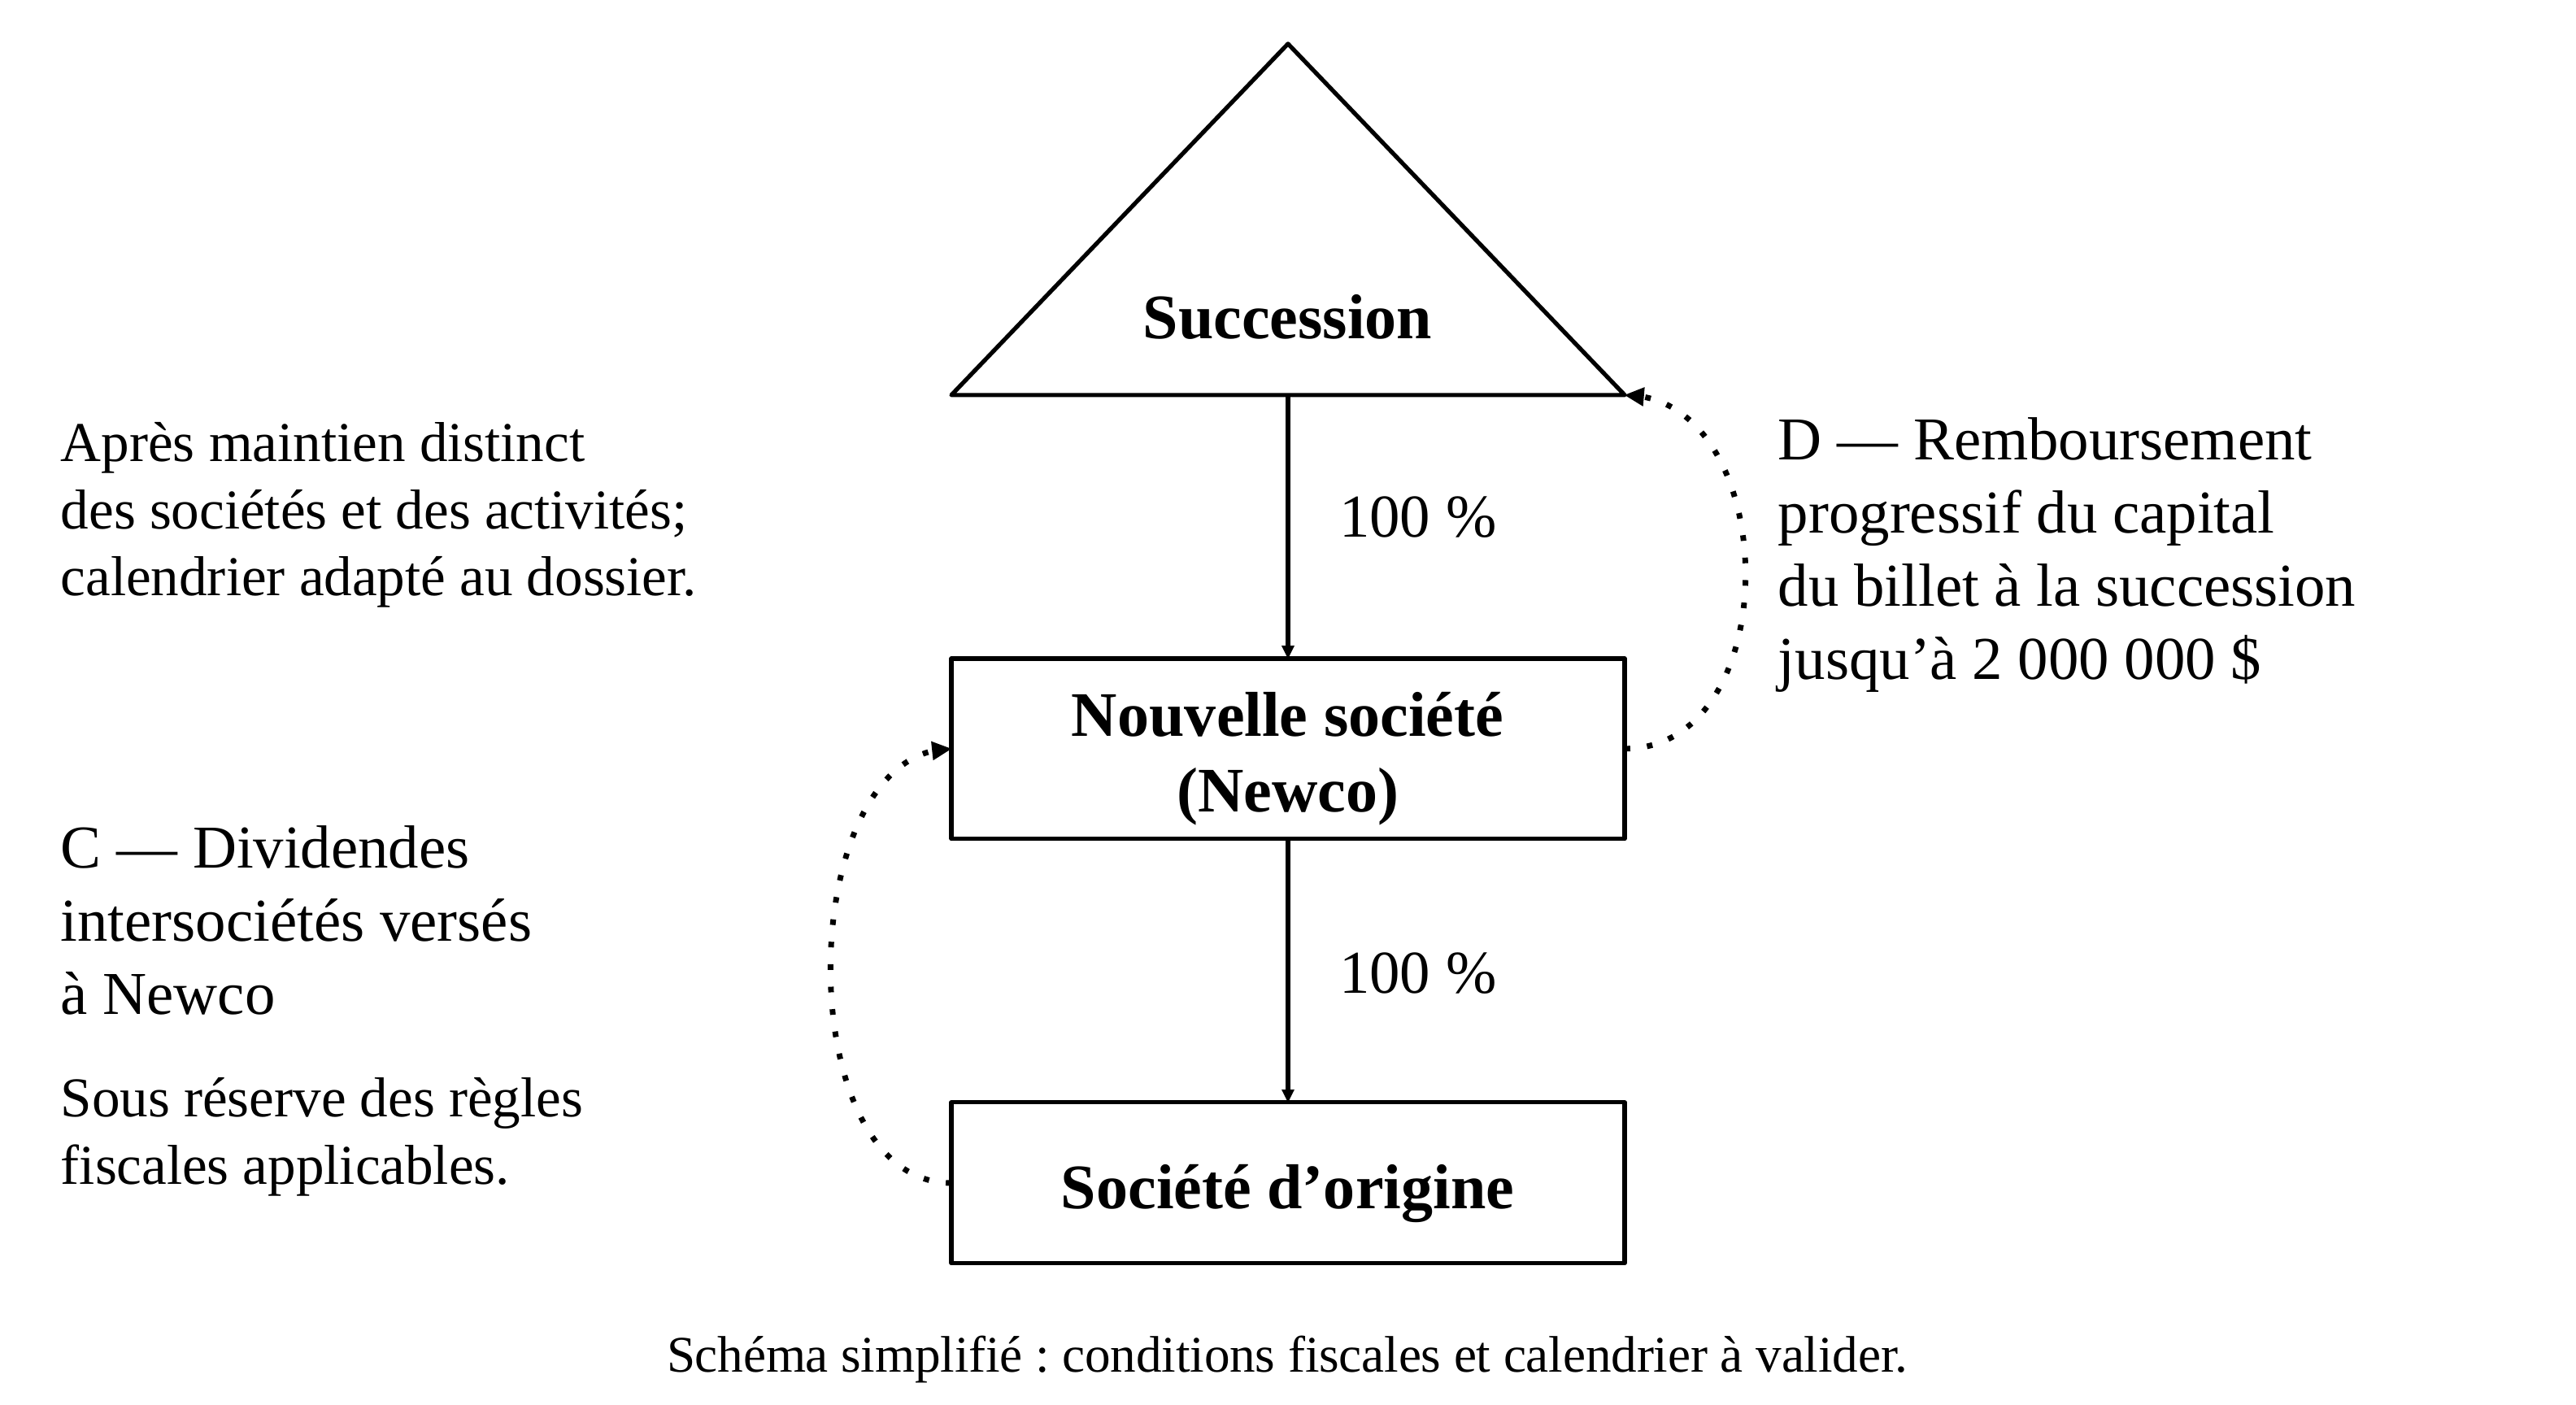
Les liquidités permettent ensuite de rembourser le capital du billet à la succession. Sous réserve de la validité de l’ensemble des opérations, il s’agit du paiement d’une dette. La distribution ultérieure aux héritiers constitue une étape successorale distincte. L’impôt sur le gain au décès demeure; le pipeline vise le second impôt sur la valeur extraite. Il n’efface pas l’impôt que la société peut devoir payer sur la vente de ses propres placements ou immeubles.
Pourquoi un billet ne suffit pas
Le paragraphe 84(2) LIR peut requalifier certaines distributions liées à la liquidation, à la cessation ou à la réorganisation d’une entreprise en dividendes. Pour l’application de l’article 84.1 LIR, le PBR reconnu peut être inférieur au PBR ordinaire, notamment lorsqu’une déduction pour gains en capital a été réclamée au décès ou dans l’historique des actions. La règle générale anti-évitement doit également être examinée (art. 245 LIR).
L’ARC étudie ces dossiers selon leurs faits. Des décisions favorables comportent un maintien des sociétés distinctes et des activités pendant une certaine période. Il ne s’agit pas d’un délai légal offrant automatiquement une protection. Les besoins urgents des héritiers et l’échéance de l’impôt au décès peuvent donc imposer un financement transitoire. Une décision anticipée peut être pertinente lorsque les circonstances justifient une confirmation administrative.
L’autre approche : reporter la perte au décès
Le rachat peut être accompagné d’un choix permettant de reporter une perte admissible à la déclaration finale du défunt (LIR, par. 164(6)). Dans notre exemple, une perte entièrement disponible de 1 999 900 $ pourrait neutraliser le gain du décès. Le dividende reçu par la succession demeure toutefois imposable. Cette méthode déplace donc principalement l’imposition vers le dividende, alors que le pipeline conserve principalement l’imposition du gain au décès.
Au fédéral, pour les décès survenus depuis le 12 août 2024, le choix peut viser certaines pertes des trois premières années d’imposition d’une succession assujettie à l’imposition à taux progressifs. La prolongation a été adoptée en mars 2026. Les fins d’exercice et délais de choix restent déterminants. Le Québec a annoncé son harmonisation dans le Bulletin d’information 2026-3; sa mise en œuvre législative et les modalités provinciales doivent être confirmées au dossier.
Un avantage fiscal qui peut être majeur
Le pipeline peut donc préserver une imposition au taux du gain en capital, sensiblement inférieur à celui d’un dividende. Avec une inclusion de moitié, le taux marginal maximal combiné au Québec est d’environ 26,65 % en 2026 sur le gain total (al. 38a) LIR). La comparaison suivante isole cet écart pour une tranche de 1 million de dollars entièrement soumise aux taux maximaux de 2026.
| Nature du revenu | Taux maximal | Impôt approximatif sur 1 M$ |
|---|---|---|
| Gain en capital | 26,65 % | 267 000 $ |
| Dividende non déterminé | 48,70 % | 487 000 $ |
| Dividende déterminé | 40,11 % | 401 000 $ |
L’écart atteint ainsi environ 220 000 $ par million face au dividende non déterminé. Le point de comparaison est un rachat avec report de perte sous le paragraphe 164(6) LIR qui efface entièrement le gain au décès, mais laisse le dividende imposable. L’avantage peut donc être majeur même lorsque les deux stratégies évitent la double imposition.
Il s’agit d’une illustration aux taux maximaux, avant frais et effets des attributs fiscaux : elle suppose notamment l’absence de déduction pour gains en capital, de dividende en capital et d’impôt remboursable à récupérer. Les taux réels du défunt et de la succession, ainsi que l’année du dividende, peuvent modifier le résultat. Le Québec a notamment annoncé une réduction du crédit pour dividendes non déterminés à compter de 2027.
Comparer le résultat pour l’ensemble du patrimoine
La meilleure solution dépend aussi des comptes fiscaux de la société. Un dividende en capital peut être non imposable, mais réduire la perte disponible selon le paragraphe 112(3.2) LIR. Un dividende imposable peut déclencher un remboursement d’impôt à la société (LIR, art. 129). Combiner un rachat partiel et un pipeline peut ainsi mieux utiliser ces attributs; leurs interactions doivent être calculées avant de fixer les montants.
Le liquidateur devrait faire établir trois projections : pipeline, rachat avec report de perte et combinaison des deux. Elles doivent comparer les impôts du défunt, de la société et de la succession, les frais, les dates d’encaissement et le montant net destiné aux héritiers. L’évaluation des actions et leur historique fiscal constituent le point de départ, avant tout rachat ou distribution importante.
Pour approfondir : le guide sur les successions
Le Guide complet de gestion d’une succession au Québec et au Canada, édition de septembre 2026, développe cette analyse au chapitre 13, « La stratégie du pipeline post mortem » : séquence des opérations (13.1), risques fiscaux (13.2 et 13.3), situation des héritiers (13.4) et mise en œuvre (13.5).
La lecture doit être complétée par le chapitre 12 sur le choix du paragraphe 164(6) LIR, notamment les sections 12.6, 12.8 et 12.11 sur les pertes, l’hypothèse d’harmonisation québécoise et l’interaction avec le pipeline, puis par le chapitre 14, sections 14.2 et 14.4, sur les stratégies hybrides et le compte de dividendes en capital. Le chapitre 10 traite des précautions avant les distributions aux héritiers.
Sources et précisions fiscales
Références principales
LIR, par. 70(5) et 70(6), art. 54 et par. 84(3) — décès, coût fiscal, dividende et perte au rachat.
LIR, par. 164(6) et 112(3.2); L.C. 2026, ch. 3, art. 79 — prolongation adoptée le 26 mars 2026, décès depuis le 12 août 2024.
Québec, Bulletin d’information 2026-3, 29 avril 2026, p. 4 (crédit pour dividendes non déterminés à compter de 2027) et p. 8–9 (harmonisation post mortem annoncée).
LIR, par. 84(2), art. 84.1 et 245; ARC, 2026-1089341C6, 5 mai 2026 — position administrative, reproduite par Tax Interpretations.
LIR, par. 83(2), 55(2), 112(1), 112(3.2), art. 129 et partie IV — dividendes en capital et intersociétés, pertes et remboursements d’impôt.
Taux de 2026 : LIR, al. 38a); ARC, T4032-QC (2026); ARC, feuillet T5; Revenu Québec, taux 2026; Guide TP-646.G, crédit pour dividendes. Calculs après abattement fédéral du Québec; montants arrondis au millier.
- LIR, par. 70(5) et 70(6), art. 54 et par. 84(3) — décès, coût fiscal, dividende et perte au rachat.
- LIR, par. 164(6) et 112(3.2); L.C. 2026, ch. 3, art. 79 — prolongation adoptée le 26 mars 2026, décès depuis le 12 août 2024.
- Québec, Bulletin d’information 2026-3, 29 avril 2026
- LIR, par. 84(2), art. 84.1 et 245; ARC, 2026-1089341C6, 5 mai 2026 — position administrative, reproduite par Tax Interpretations.
- LIR, al. 38a)
- ARC, T4032-QC (2026)
- ARC, feuillet T5
- Revenu Québec, taux 2026
- Guide TP-646.G, crédit pour dividendes
La date affichée est distincte de la date de révision du contenu. Ce texte présente de l’information générale selon les sources et la portée de la révision indiquées. Il ne constitue pas une opinion fiscale adaptée à votre situation. Les règles, leurs conditions et les positions administratives doivent être vérifiées au moment d’agir.
PASSER À VOTRE SITUATION
Un accompagnement pour votre projet.
Roulements, sociétés de portefeuille, fusions et liquidations : organiser les opérations en fonction de vos objectifs et de leurs conséquences fiscales.
Pipeline, report de pertes, rachats et distributions : comparer les solutions pour une succession qui détient des actions de sociétés privées.