
Révision du 5 septembre 2026 · 3 MIN DE LECTURE
1. Schéma d’analyse et lecture du document
Le schéma qui suit sert à situer immédiatement le lecteur. Il doit être lu de haut en bas. L’analyse commence toujours par la qualification de la source du revenu. Tant que cette étape n’est pas franchie, il est prématuré de discuter des dépenses, du prix de base rajusté, des pertes apparentes, du taux de change, des régimes enregistrés ou de la conformité.
Schéma 1. Processus de qualification et de traitement fiscal
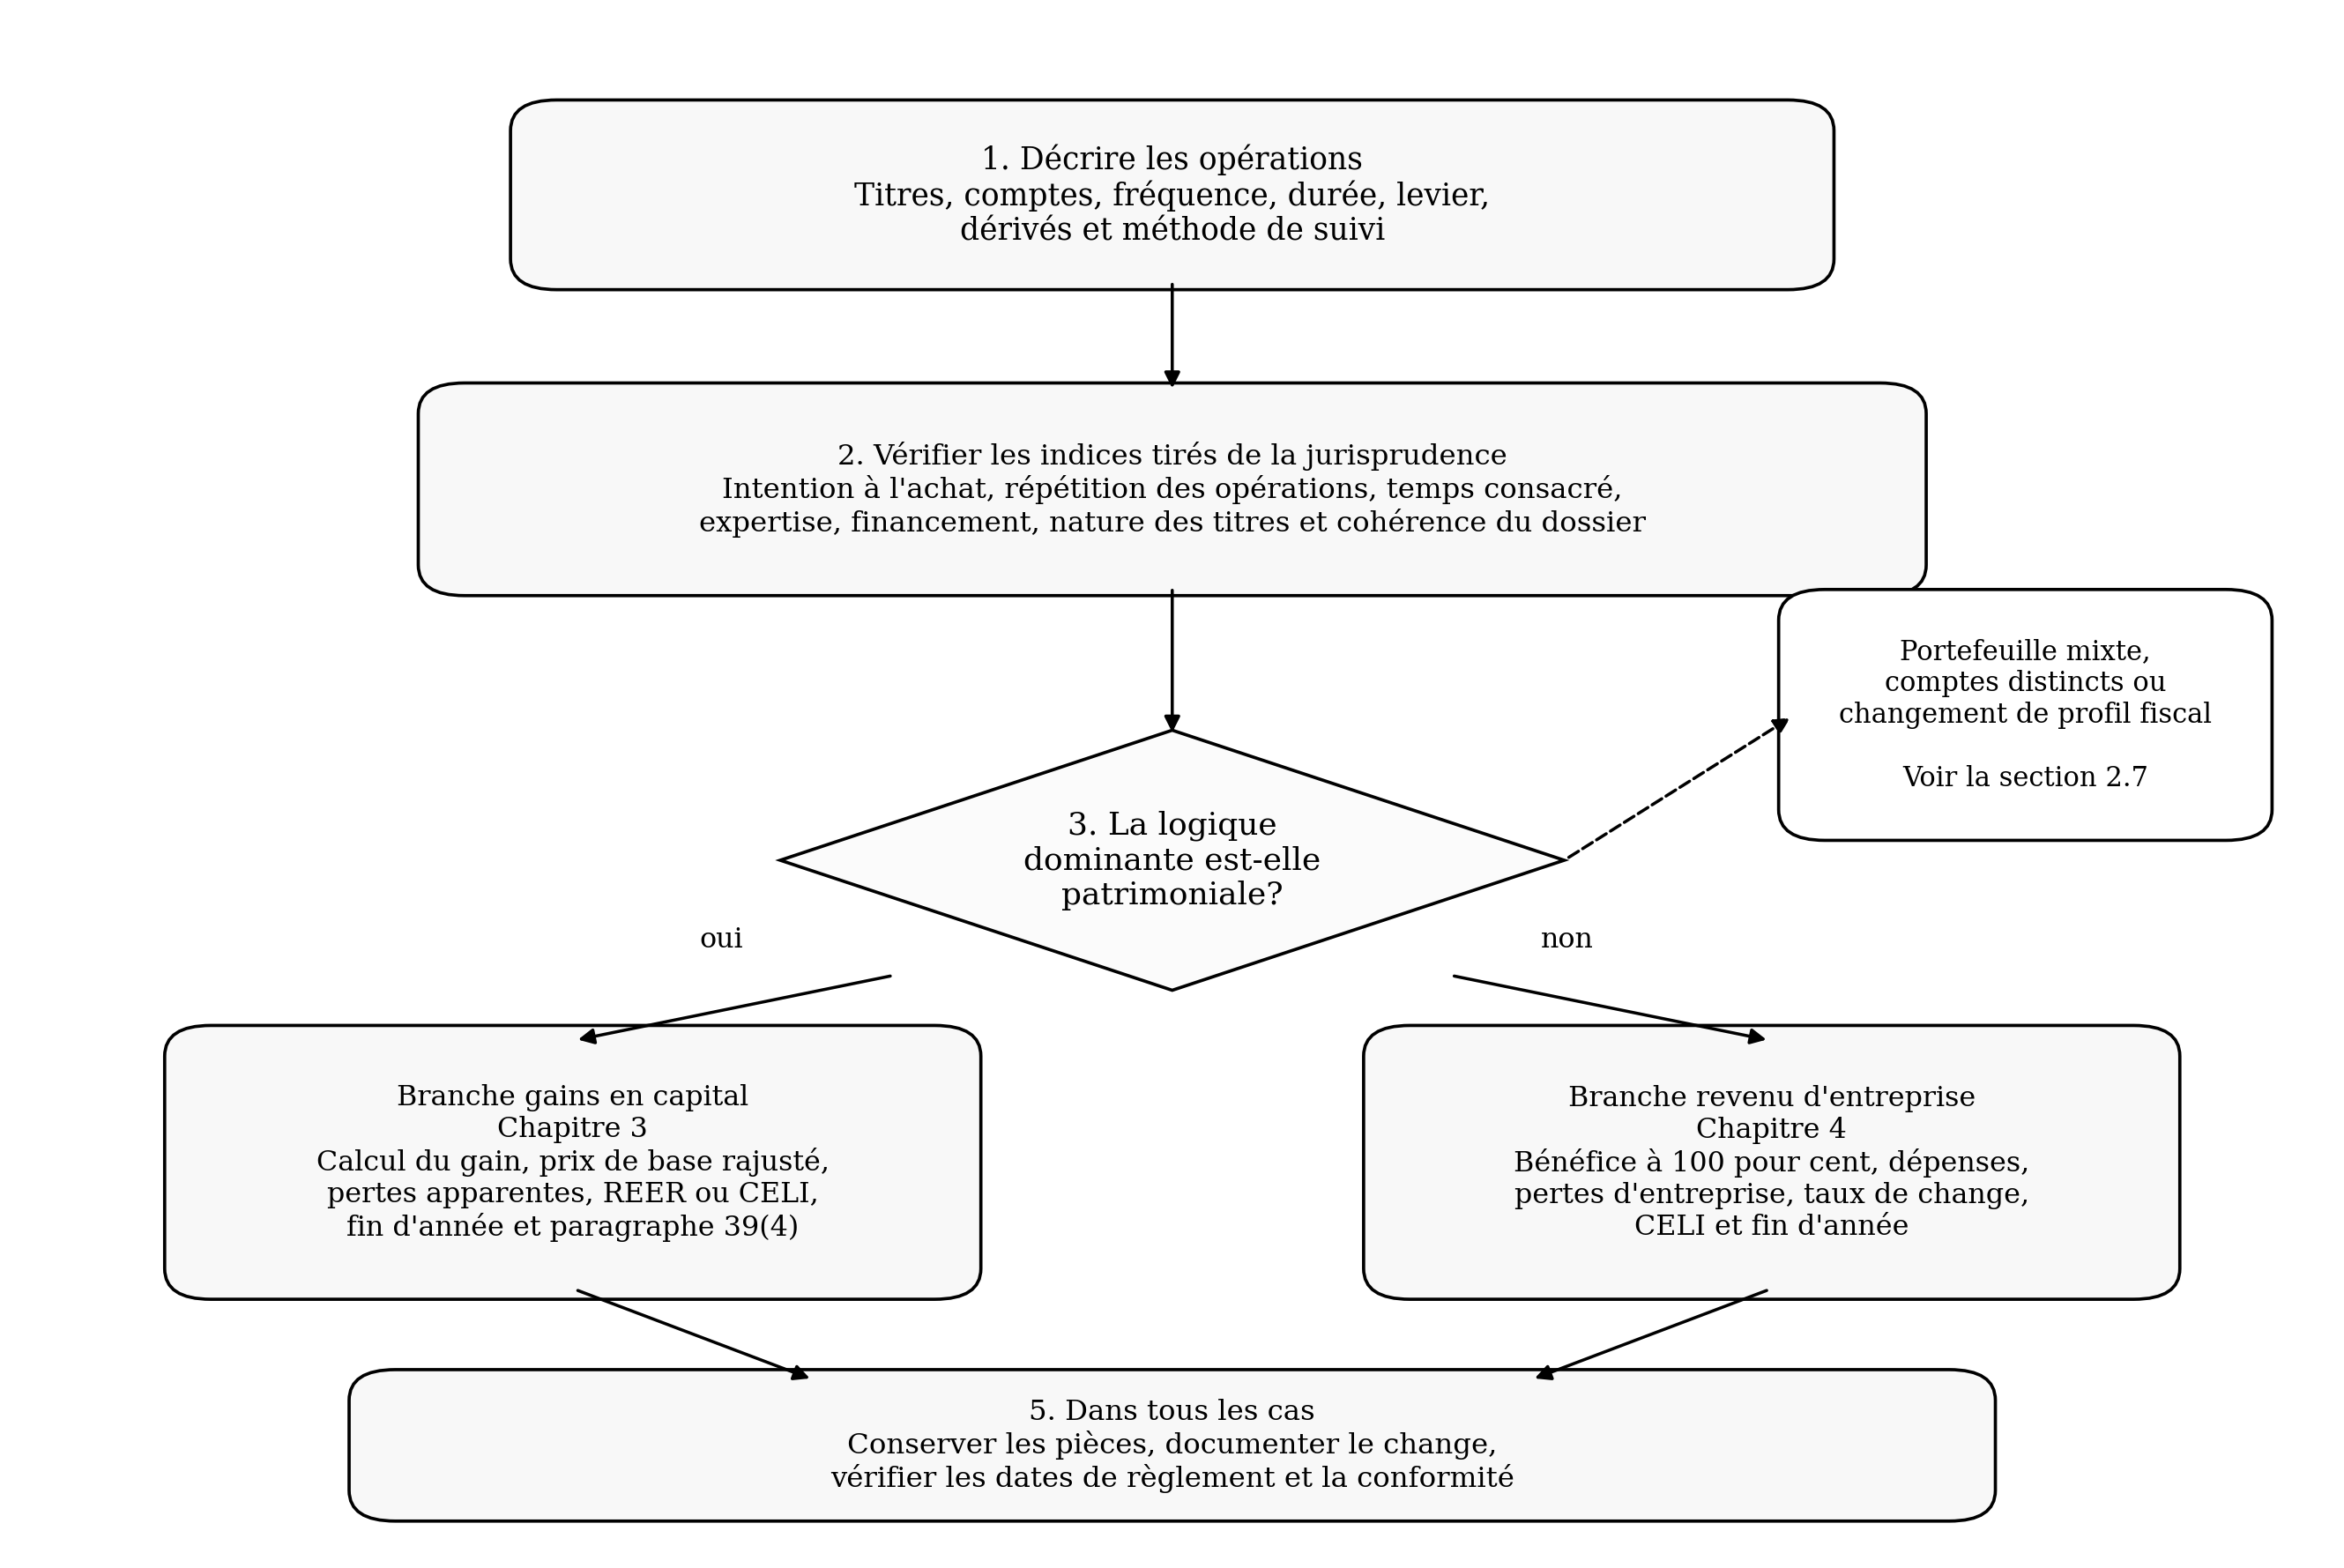
La branche de gauche renvoie au chapitre 3. Elle vise les situations dans lesquelles les profits sont imposés comme gains en capital. La branche de droite renvoie au chapitre 4. Elle vise les situations dans lesquelles les profits constituent un revenu d’entreprise. Les situations mixtes, les comptes distincts et les changements de profil fiscal sont traités à la section 2.7.
La grille d’analyse issue de la présentation n’a pas été retirée. Elle est reproduite à l’annexe A et le lecteur peut s’y reporter tout au long du document. Les références législatives, administratives et jurisprudentielles sélectionnées sont regroupées à l’annexe B. La grille n’a pas valeur de test légal. Elle sert plutôt d’outil de repérage pour visualiser la combinaison des faits qui, en jurisprudence, renforcent ou affaiblissent l’argument du capital.
Le lecteur devrait garder en tête une règle simple pendant toute la lecture. Un même sujet ne se traite pas de la même manière selon que l’on se trouve sur la branche du capital ou sur la branche du revenu d’entreprise. Ainsi, le prix de base rajusté, la perte apparente, la mécanique du paragraphe 39(4) LIR et le report des pertes appartiennent principalement à la branche du capital. À l’inverse, l’inventaire, l’évaluation de fin d’année, le coût des titres vendus, les dépenses d’entreprise et le commencement réel de l’activité appartiennent surtout à la branche du revenu d’entreprise.
Tableau 1. Incidence pratique de la qualification
Élément | Gains en capital | Revenu d’entreprise |
|---|---|---|
Inclusion du profit | 50 pour cent du gain en capital, sous réserve des exceptions légales | 100 pour cent du profit net |
Utilisation des pertes | Perte en capital déductible seulement contre des gains en capital imposables, sous réserve des règles applicables | Perte d’entreprise généralement utilisable contre d’autres revenus, sous réserve des règles applicables |
Dépenses | Régime restreint; frais d’acquisition ou de disposition et certaines déductions ciblées | Déductibilité possible si la dépense est raisonnable, engagée pour gagner le revenu et non personnelle |
Régimes enregistrés | Plus cohérent avec une logique patrimoniale | Risque accru en CELI; analyse distincte en REER et en FERR |
Parafiscalité québécoise | Incidence généralement limitée | Peut contribuer à certaines assiettes parafiscales selon la situation du contribuable |
Édition source du 13 mars 2026. Version web révisée le 5 septembre 2026. La révision porte sur le contenu et les sources indiqués; elle ne garantit pas une mise à jour quotidienne. Les règles et leur application doivent être vérifiées avant toute décision.