
Dans ce texte
L’essentiel en trois points
- Comparez l’impôt de la société et votre impôt personnel, en tenant compte des cotisations, de l’épargne-retraite et du moment des retraits.
- Sans accès au petit taux québécois, le dividende peut coûter davantage; renoncer au petit taux fédéral mérite alors une comparaison.
- Dans une société de portefeuille, un dividende imposable peut déclencher un remboursement d’impôt à comparer à son coût personnel.
Salaire, dividendes ou combinaison des deux? Pour l’entrepreneur incorporé, la bonne réponse dépend de l’impôt payé par la société et par lui-même, du moment où il utilisera l’argent et de ses projets d’épargne. Un faible impôt dans la société ne garantit pas un meilleur résultat dans ses poches.
L’entrepreneur dispose d’une réelle souplesse
Le salaire est généralement déductible pour la société et imposable pour l’entrepreneur. Le dividende provient de bénéfices déjà imposés dans la société; l’actionnaire paie ensuite son propre impôt, avec un crédit pour tenir compte de cette première imposition. Il faut donc additionner les deux impôts pour comparer les options.
Dans le cas habituel d’une société privée sous contrôle canadien, l’Agence du revenu du Canada (ARC) ne conteste généralement pas le montant du salaire ou du boni versé à l’actionnaire dirigeant actif, résident du Canada, à même les bénéfices des activités normales. Revenu Québec reconnaît cette approche. L’entrepreneur dispose donc d’une réelle latitude pour choisir salaire, boni ou dividendes. Cette souplesse est administrative; le critère légal du montant raisonnable demeure en vigueur.
Quand le dividende coûte plus cher : la sous-intégration
Certaines petites sociétés de services n’ont pas assez d’heures admissibles pour obtenir la déduction pour petite entreprise (DPE) du Québec. Le plein avantage exige généralement 5 500 heures. Il est réduit entre 5 000 et 5 500 heures, et nul à 5 000 heures ou moins. Des règles particulières et des exceptions s’appliquent.
Une société admissible à la DPE fédérale, mais exclue de celle du Québec, paie généralement 20,5 % d’impôt sur son bénéfice d’entreprise admissible. Le dividende qui en provient demeure habituellement « non déterminé ». Le crédit accordé à l’actionnaire ne compense alors pas suffisamment l’impôt de la société.
Prenons 100 000 $ de bénéfice additionnel et un entrepreneur québécois déjà imposé au taux maximal de 2026. La société paie 20 500 $, puis verse les 79 500 $ restants en dividende. Après son impôt personnel, l’entrepreneur conserve environ 40 786 $. Un salaire déductible de 100 000 $ lui laisserait plutôt 46 695 $, avant cotisations. L’écart de 5 909 $ illustre la sous-intégration : passer par le dividende augmente ici l’impôt total.
Le choix du paragraphe 89(11) peut réduire cet écart
Dans cette situation, la société peut envisager le choix prévu au paragraphe 89(11) LIR. Elle renonce alors au petit taux fédéral et paie généralement 26,5 % sur ce bénéfice. En contrepartie, elle peut, sous réserve de ses comptes fiscaux, verser un dividende « déterminé », moins imposé personnellement. Elle paie davantage, mais l’entrepreneur peut conserver davantage au total.
Voici le résultat pour le même bénéfice de 100 000 $ :
| Mode de rémunération | Impôts totaux | Net personnel |
|---|---|---|
| Salaire déductible | 53 305 $ | 46 695 $ |
| Dividende non déterminé DPE fédérale seulement | 59 214 $ | 40 786 $ |
| Dividende déterminé Avec choix 89(11) LIR | 55 979 $ | 44 021 $ |
Illustration aux taux maximaux de 2026, sans cotisations ni effet REER. Elle suppose que les comptes fiscaux permettent le dividende déterminé. Ce ne sont pas les résultats d’une personne dont le revenu annuel total est de 100 000 $.
Le choix procure ici environ 3 235 $ de plus que le dividende non déterminé, mais laisse encore moins que le salaire avant cotisations. Il mérite donc d’être étudié lorsque les bénéfices seront retirés rapidement. Si l’argent reste investi plusieurs années, conserver le petit taux laisse plutôt 79 500 $ à faire fructifier dans la société, contre 73 500 $ avec le choix. L’horizon de retrait peut ainsi changer la réponse.
Les bénéfices accumulés avant le choix peuvent devoir être distribués d’abord en dividendes non déterminés. Il faut donc vérifier les comptes fiscaux et produire le formulaire T2002 dans le délai requis. Le paragraphe 89(14) LIR concerne la désignation du dividende déterminé; il ne remplace pas le choix.
Le salaire peut aussi servir l’épargne-retraite
Le salaire crée généralement des droits REER pour l’année suivante; le dividende n’en crée pas. Un salaire de 35 000 $ peut ainsi produire 6 300 $ de nouveaux droits, sous réserve des plafonds et ajustements applicables. Un salaire ciblé, complété par des dividendes, peut donc être utile.
Les cotisations au Régime de rentes du Québec (RRQ) ont un coût, mais peuvent aussi améliorer la rente future. La comparaison complète doit intégrer les cotisations de l’employeur et de l’entrepreneur, les droits REER et les revenus attendus à la retraite.
Société de portefeuille : un dividende peut déclencher un remboursement
Une partie de l’impôt payé par une société privée sous contrôle canadien sur ses placements est remboursable lorsqu’elle verse des dividendes imposables. C’est le remboursement au titre de dividendes (RTD). Un salaire ne déclenche pas ce remboursement.
Par exemple, sur 10 000 $ d’intérêts, une telle société québécoise paie environ 5 017 $ d’impôt, dont 3 067 $ sont récupérables. Un dividende non déterminé de 8 000 $ permet ici de récupérer ces 3 067 $. Au taux personnel maximal de 2026, l’actionnaire paie environ 3 896 $ sur le dividende. Le coût fiscal supplémentaire du retrait est donc d’environ 829 $ pour l’ensemble société-actionnaire : 3 896 $ moins 3 067 $. L’impôt initial sur les intérêts a déjà été payé.
Si l’impôt personnel sur ce dividende était plutôt de 30 %, il serait de 2 400 $, inférieur au remboursement de 3 067 $. Retirer de l’argent peut donc être intéressant même sans besoin de le dépenser, notamment pour alimenter un CELI ou rembourser une dette personnelle coûteuse. À l’inverse, attendre peut être préférable si le taux personnel doit diminuer à la retraite.
Il faut vérifier le solde d’impôt remboursable et le type de dividende requis. Le remboursement cesse lorsque ce solde est épuisé, et la société doit pouvoir financer le dividende avant de recevoir le remboursement.
Verser un salaire ou un dividende à un membre de la famille
Pour un salaire versé à un conjoint ou à un enfant, la règle du montant raisonnable doit être examinée expressément. Le proche doit accomplir un travail réel, et sa rémunération doit correspondre aux tâches, au temps consacré et à ses compétences. Par exemple, un travail administratif à temps partiel ne justifie pas automatiquement un salaire de dirigeant. Une description des fonctions et un relevé des heures facilitent la justification.
Les dividendes familiaux soulèvent une autre question : l’impôt sur le revenu fractionné (IRF), prévu à l’article 120.4 LIR, peut les assujettir au taux maximal. Des exclusions existent, notamment pour certains adultes qui participent activement à l’entreprise. Être conjoint ou actionnaire ne suffit pas. L’IRF ne vise généralement pas un salaire, dont la déductibilité demeure toutefois liée au travail accompli et au montant raisonnable.
Une décision à revoir chaque année
La comparaison doit partir du même besoin personnel net et mesurer ce qui reste, après impôts, dans la société et à l’extérieur. Il faut préserver les liquidités de l’entreprise, considérer le CELI, le REER et les dettes personnelles, puis prévoir les retraits futurs. La solution est souvent une combinaison de salaire et de dividendes.
L’année du retrait compte aussi. Le Québec a annoncé une réduction du crédit pour dividendes non déterminés à compter de 2027, qui augmenterait leur coût personnel. Les exemples utilisent les taux de 2026; les projections devront tenir compte du statut de cette mesure.
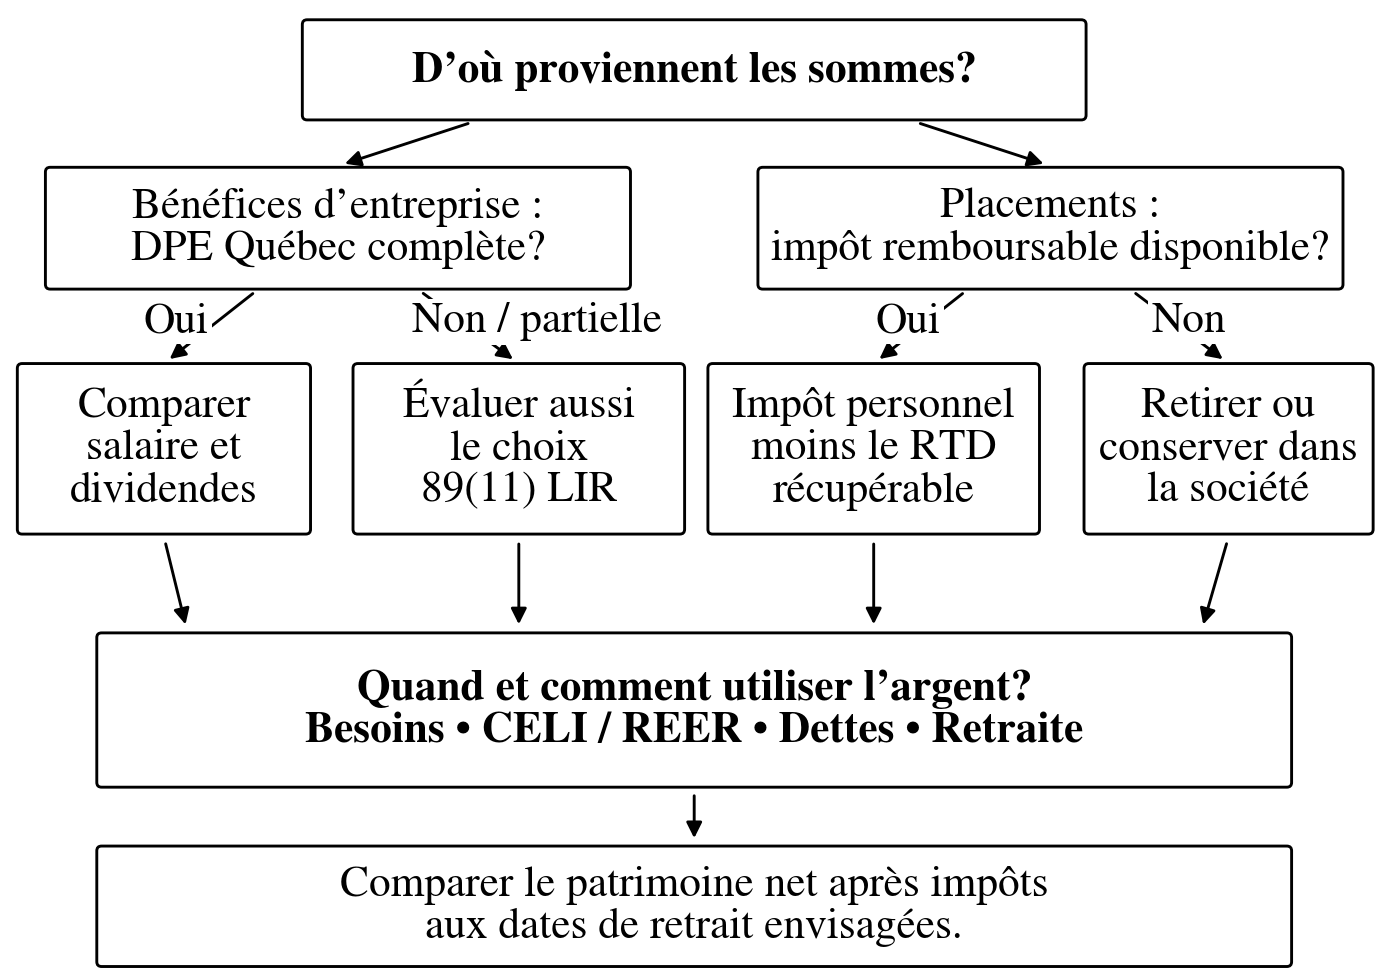
Arbre de discussion : quelle comparaison faut-il faire?
L’arbre suivant aide à choisir les comparaisons utiles. Les deux branches peuvent s’appliquer à une même société.
Sources et précisions fiscales
Références principales — vérification au 6 septembre 2026
Salaire : al. 18(1)a) et art. 67 LIR; art. 420 LI. ARC, Nouvelles techniques no 22 et no 30 (publications archivées); RQ, lettre 13-019259-001, 22 avril 2014. REER : par. 146(1) LIR.
DPE : art. 125 LIR; art. 771.0.2.4 et 771.2.1.2.1 LI; guide CO-17.G, sections sur la DPE. Certaines heures d’un actionnaire majoritaire comptent même sans salaire; vérifier aussi l’année précédente et les secteurs particuliers.
Choix et dividendes : par. 89(1), (8), (11) à (14) LIR; ARC, choix et formulaire T2002. Production au plus tard à l’échéance de la T2; révocation encadrée. Le choix n’élimine pas l’impôt remboursable sur les placements.
RTD : art. 123.3, 123.4 et 129 LIR. IRF : art. 120.4 LIR. Taux personnels utilisés : salaire 53,31 %, dividende non déterminé 48,70 %, déterminé 40,11 %. Montants arrondis.
Mesure proposée pour 2027 : Bulletin Québec 2026-3, p. 3–4; projet de loi no 6, art. 33–34. Réduction annoncée du crédit de 3,42 % à 2,69 % du montant majoré; sanction non constatée dans le cheminement consulté.
La date affichée est distincte de la date de révision du contenu. Ce texte présente de l’information générale selon les sources et la portée de la révision indiquées. Il ne constitue pas une opinion fiscale adaptée à votre situation. Les règles, leurs conditions et les positions administratives doivent être vérifiées au moment d’agir.
PASSER À VOTRE SITUATION
Un accompagnement pour votre projet.
Salaire, dividendes, retraits importants ou retraite : coordonner la fiscalité de votre société avec vos besoins personnels.
Rémunération, dividendes, comptes fiscaux et projets à venir : une révision périodique pour prendre les décisions au bon moment et coordonner leur mise en œuvre.